Le rachat de crédits peut devenir un levier utile quand des travaux de rénovation énergétique se heurtent à une mensualité déjà trop lourde. L’objectif n’est pas de créer une marge artificielle, mais de réorganiser les prêts existants pour retrouver une capacité de remboursement plus confortable, puis financer l’isolation, le chauffage, la ventilation ou les menuiseries dans de meilleures conditions.
À Dax et dans les Landes, où certaines maisons anciennes cumulent humidité, déperditions et inconfort d’été, la question mérite d’être posée avant de signer les devis. Bien utilisé, le rachat de crédits rénovation énergétique aide à cadrer le budget. Mal préparé, il peut simplement étaler la dette et renchérir le coût total.
Ce que le rachat de crédits change réellement dans un projet de rénovation
Un rachat de crédits consiste à regrouper plusieurs emprunts en un seul nouveau prêt. Il peut concerner des crédits à la consommation, un prêt auto, un prêt travaux, parfois un crédit immobilier selon le dossier. L’objectif le plus fréquent est de réduire la mensualité globale, souvent en allongeant la durée de remboursement.
Dans le cadre d’une rénovation énergétique, cette opération peut intégrer une enveloppe supplémentaire destinée aux travaux. Le foyer rembourse alors une seule mensualité, au lieu de gérer plusieurs prélèvements et un nouveau prêt travaux isolé. C’est utile lorsque le chantier est cohérent, mais que le taux d’endettement bloque le financement.
Une mensualité plus basse ne signifie pas toujours un crédit moins cher
Le point à vérifier en priorité est le coût total. Une mensualité plus faible améliore le reste à vivre, mais l’allongement de la durée peut augmenter les intérêts payés. Il faut donc comparer le gain mensuel immédiat avec le surcoût éventuel sur toute la durée du prêt.
Un bon montage doit répondre à une question simple : la baisse des mensualités permet-elle de financer des travaux qui réduiront durablement les factures, amélioreront le confort et valoriseront le logement ? Si la réponse reste floue, il vaut mieux retravailler le périmètre du chantier plutôt que d’ajouter une enveloppe trop ambitieuse.
Un outil pour remettre de l’ordre avant les devis définitifs
Le rachat de crédits est souvent plus pertinent avant la signature des devis qu’après le démarrage du chantier. À ce stade, il est encore possible d’ajuster les lots de travaux, de prioriser l’isolation ou le chauffage, et d’intégrer les aides mobilisables dans le plan de financement.
Pour une maison à Dax, par exemple, il peut être préférable de traiter d’abord les combles, la ventilation et les menuiseries les plus exposées plutôt que de financer une rénovation esthétique qui ne changera rien aux consommations. Le financement doit suivre la logique technique du logement, pas l’inverse.
Dans quels cas l’envisager pour une rénovation énergétique à Dax ?
Le rachat de crédits n’est pas adapté à tous les profils. Il devient intéressant lorsque le foyer a déjà plusieurs remboursements en cours, un projet de travaux solide et une capacité de remboursement trop serrée pour absorber un prêt supplémentaire classique.
Dans une rénovation énergétique locale, les besoins varient selon le bâti : maison landaise ancienne, pavillon des années 1970, appartement avec menuiseries fatiguées, logement chauffé par un équipement énergivore. À Dax, le confort d’hiver compte, mais le confort d’été ne doit pas être négligé : isolation de toiture, protections solaires, ventilation et inertie du logement influencent fortement le ressenti.
Les travaux qui se prêtent le mieux à ce montage
Les travaux les plus cohérents sont ceux qui s’inscrivent dans une amélioration globale de la performance du logement. On peut notamment envisager l’isolation des combles ou des murs, le remplacement d’un ancien système de chauffage, l’installation d’une ventilation adaptée, le changement de fenêtres ou la rénovation d’une salle de bain si elle s’intègre à une remise à niveau technique plus large.
L’important est d’éviter l’empilement de petits travaux déconnectés. Un rachat de crédits engage sur plusieurs années : il doit financer des améliorations durables, vérifiables et utiles au quotidien.
Le bon moment : après un diagnostic, avant l’engagement bancaire
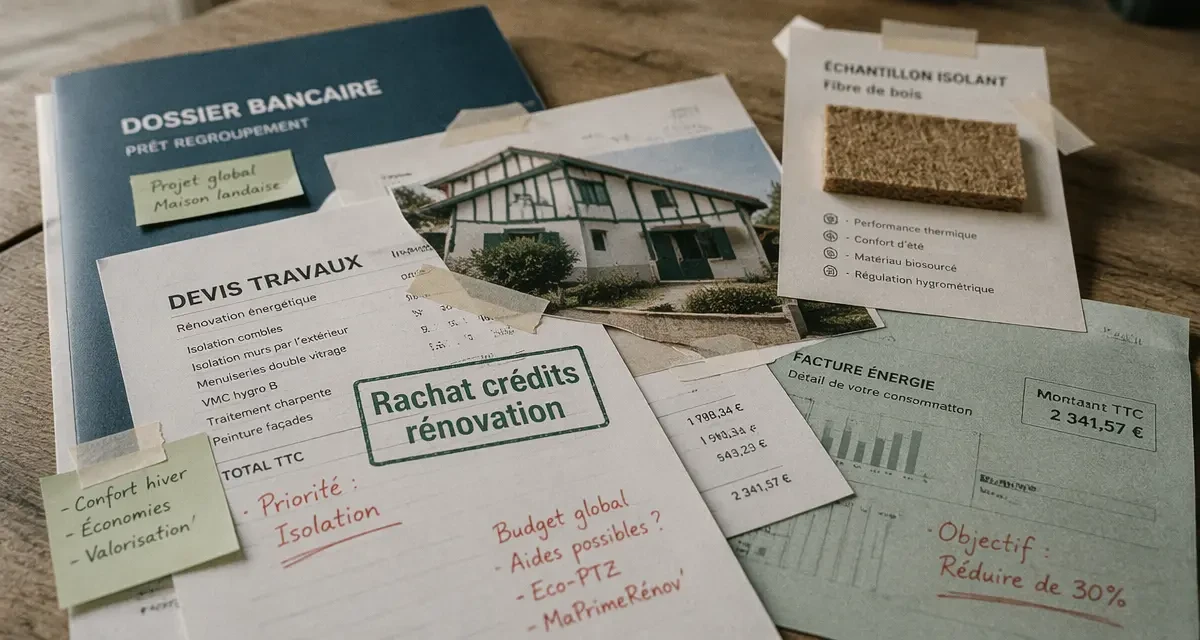
Avant de demander le financement, il est préférable d’avoir une vision claire des priorités. Un audit énergétique, un diagnostic technique ou au minimum une visite sérieuse par des artisans permet de hiérarchiser les postes. Cela évite de financer une pompe à chaleur dans une maison mal isolée, ou des fenêtres neuves sans traiter les infiltrations d’air ailleurs.
La patine d’une maison révèle souvent ce que les chiffres ne disent pas encore : traces sombres près des angles, peinture qui cloque, odeur de renfermé dans une pièce froide, carrelage glacial en hiver, chambres étouffantes sous toiture en août. Observer ces marques d’usage aide à orienter le financement vers les vrais points faibles du logement. Dans un projet bien construit, le budget corrige les zones où la maison a montré, année après année, ses limites.
Aides, éco-prêt et rachat de crédits : ne pas tout mélanger
Un rachat de crédits peut faciliter le financement, mais il ne remplace pas les aides à la rénovation énergétique. Les dispositifs comme MaPrimeRénov’, les certificats d’économies d’énergie, l’éco-prêt à taux zéro ou la TVA réduite répondent à des règles propres : type de travaux, niveau de performance, qualification des professionnels, revenus du foyer, résidence concernée.
La bonne approche consiste à calculer d’abord le coût réel du chantier après aides potentielles, puis à financer le reste à charge. Cela évite d’emprunter trop, ou de découvrir trop tard qu’une aide attendue ne sera pas accordée.
| Solution | Rôle dans le financement | Point de vigilance |
|---|---|---|
| Rachat de crédits | Réorganise les prêts existants et peut intégrer une enveloppe travaux | Peut augmenter le coût total si la durée s’allonge fortement |
| MaPrimeRénov’ | Couvre une partie des travaux éligibles selon le profil et le projet | Les conditions doivent être vérifiées avant signature définitive |
| Certificats d’économies d’énergie | Apportent une prime liée à certains travaux de performance énergétique | Les démarches sont généralement à engager avant les travaux |
| Éco-prêt à taux zéro | Finance des travaux énergétiques sans intérêts, sous conditions | Il ne s’obtient pas automatiquement et dépend du dossier |
| TVA réduite | Diminue le coût de certains travaux dans les logements éligibles | Le type de logement et la nature des travaux comptent |
Dans un dossier solide, ces solutions ne se concurrencent pas forcément. Elles peuvent se compléter, à condition de respecter l’ordre des démarches. Pour un projet à Dax, le plus prudent est de demander des devis détaillés, de vérifier l’éligibilité des travaux, puis de consulter l’établissement financier avec un plan clair.
Les critères regardés par la banque ou le courtier
Un établissement qui étudie un rachat de crédits ne regarde pas seulement le montant des travaux. Il analyse la stabilité des revenus, les charges, l’historique bancaire, la valeur du bien, la nature des crédits repris et le reste à vivre après opération.
La cohérence du projet de rénovation compte aussi. Une enveloppe travaux appuyée par des devis précis inspire davantage confiance qu’une demande approximative. Les devis doivent distinguer les matériaux, la main-d’œuvre, les performances visées et les lots concernés. Plus le dossier est lisible, plus l’analyse est fluide.
Les pièges à éviter avant de signer
Le premier piège consiste à se concentrer uniquement sur la nouvelle mensualité. Elle doit être confortable, mais il faut aussi lire le coût total, la durée, les frais de dossier, les éventuelles indemnités de remboursement anticipé et le coût de l’assurance emprunteur.
Le deuxième piège est de financer une enveloppe trop large « au cas où ». Une marge raisonnable peut sécuriser le chantier, mais un montant excessif alourdit inutilement le crédit. À l’inverse, une enveloppe sous-estimée expose à un chantier incomplet, avec des performances énergétiques décevantes.
Enfin, il faut éviter de lancer les travaux avant d’avoir sécurisé les accords de financement et les démarches d’aides. Certains dispositifs exigent des étapes préalables. Une signature trop rapide peut faire perdre une prime ou compliquer le versement.
Construire un plan de financement utile, pas seulement acceptable
Un bon rachat de crédits rénovation énergétique se prépare comme un chantier : avec des priorités, des étapes et des arbitrages. La première étape consiste à lister les crédits en cours, leurs mensualités, leurs durées restantes et leurs taux. La deuxième consiste à chiffrer les travaux avec des devis comparables. La troisième consiste à intégrer les aides possibles et le reste à charge.
Pour un propriétaire à Dax, il est aussi utile de raisonner en confort réel : quelles pièces sont difficiles à chauffer ? Où l’air circule-t-il mal ? Le logement garde-t-il la chaleur ou devient-il inconfortable dès les premières fortes températures ? Ces réponses orientent les devis et évitent de financer des travaux visibles mais peu efficaces.
- Faire établir des devis détaillés par lot de travaux.
- Vérifier les aides avant de déposer la demande de rachat.
- Comparer la mensualité gagnée avec le coût total du nouveau crédit.
- Conserver une réserve réaliste pour les imprévus de chantier.
- Éviter de mélanger rénovation énergétique et dépenses sans lien avec le logement.
Si le projet concerne une rénovation plus globale, il peut être judicieux de croiser l’analyse financière avec un avis travaux. Une demande de devis local permet de mieux cadrer les priorités, notamment pour une isolation, une salle de bain à reprendre, une cuisine à rénover ou un chauffage à remplacer. Vous pouvez préparer cette étape en demandant un devis de rénovation à Dax.
Le rachat de crédits n’est donc ni une solution miracle ni un réflexe à écarter. C’est un outil de réorganisation financière qui peut donner de l’air à un foyer et rendre possible une rénovation énergétique bien pensée. Sa réussite dépend d’un équilibre simple : emprunter juste, financer les bons travaux et garder une vision claire du coût sur toute la durée.